上世纪90年代末至本世纪初尊龙体育网,日本利率握续下行,日产人命、东邦人命、千代田人命、协荣人命等7家寿险公司接踵停业。它们大多在泡沫经济时期多半销售高预定利率保单,随后遭受金钱端收益骤降与欠债端成本刚性挤压,金钱欠债久期错配成为致命伤。
刻下,中国已步入低利率环境,在利率握续下行、利差不停收窄的布景下,保障公司若何穿越周期?
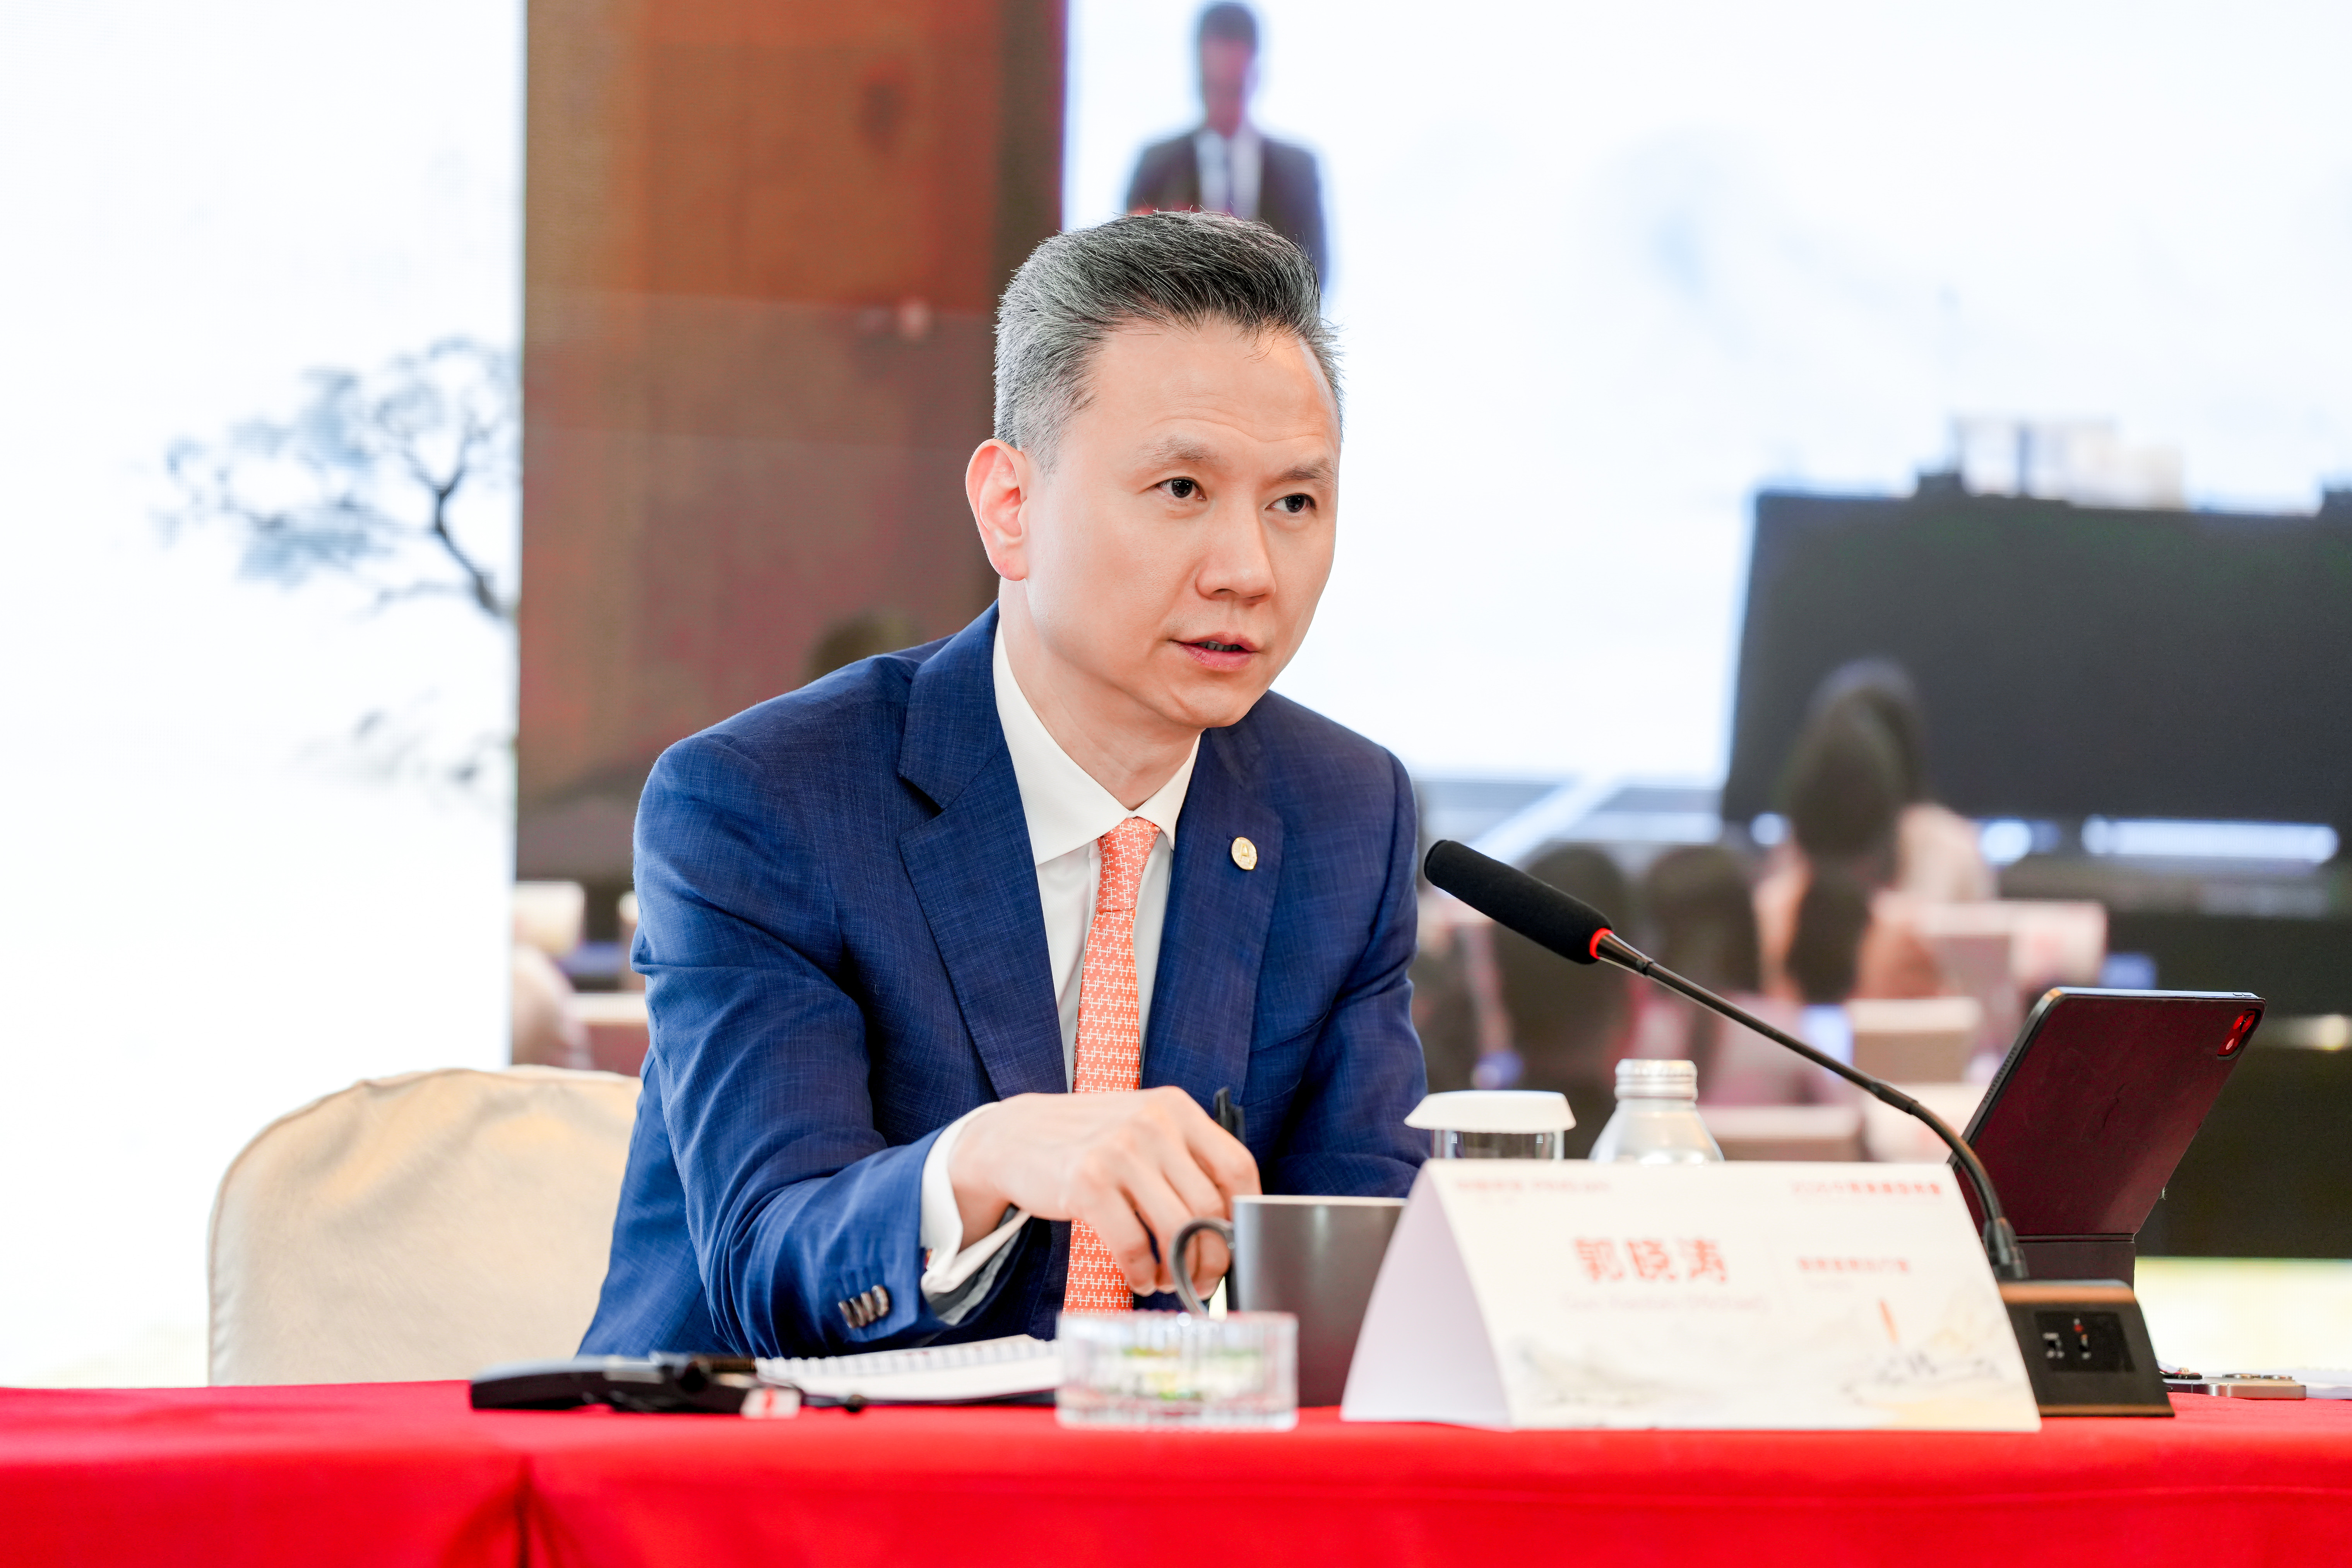
“低利率自己不可怕,可怕的是金钱欠债匹配出问题。”近日,中国吉利联席首席实际官郭晓涛在袭取第一财经采访时援用日本案例警示,他给出的派遣谜底是:中枢不在于追赶完竣收益,而在于金钱、欠债相匹配。
低利率环境下保障公司的糊口之谈
在郭晓涛看来,保障公司的中枢指标是保证投资收益率与欠债成本之间的利差握续相识。
他解说,欠债端的关键是股东家具转型,将固定收益保底从传统险逐步转向分成险,使预定利率随商场利率变化;投资端则分为固定收益、权益、另类三大类金钱,保障公司普通将70%以上的金钱树立在固收类家具,“新增固收家具收益率会着落,现在十年期国债收益率仅1.7%阁下。天然,不树立固定收益又不行,因为会大幅影响久期。”他说,而吉利的上风就在于金钱和欠债的久期缺口比较小,且偿付智力比较好。
“这就意味着,当咱们的久期缺口不匹配的时间,无须一定要去树立更多的固收,而是不错腾挪出一部分金钱去树立另类或者权益,进而增厚投资收益。”他说。
关于权益类金钱,郭晓涛示意,吉利坚握平衡树立原则,既有高股息类也有成长股,科技、改动药、高端制造、资源等不同板块均有波及。
其中,科技投资是当下的热门,本年以来,硬科技企业掀翻上市潮,保障公司奋勇参与其中。郭晓涛示意,吉利恒久看好AI、高端制造、坎坷游产业、卫星通信等范围,在投资战略上坚握一二级商场联动:一级商场通过PE等不同投资渠谈找到未上市企业,参与其发展;上市前成为基石投资东谈主;上市后通过FOF、优秀基金经管东谈主收拢二级商场契机。
“保障资金是恒久成本、耐性成本,科技类公司普通股价波动较大,需要通过一二级联动保证收益安全。同期,坚握平衡树立,高股息树立占权益仓位60%以上动作底仓,再树立成长股票,这么才能忍耐短期波动,享受恒久结构性发展答复。”他说,关于另类金钱,包括收租物业、PE等齐是当年平衡树立目的。
“账户匹配、久期匹配、收益率匹配、流动性匹配、成本匹配、监管匹配。”郭晓涛回想了六个匹配原则,他强调不可单纯只看金钱端或欠债端。
客户需求与险企对冲利率风险的双赢选拔
在利率下行与进款搬家的布景下,分成险正成为住户储蓄移动的中枢载体,其“保底+浮动”机制在冲突刚性兑付的环境中上风突显。本年上半年,分成险高速增长,笔据中国保障行业协会同行雷同数据,上半年,分成险原保障保费收入达到10126亿元,同比增长94.4%,限制仍是卓绝2024年全年(7659亿元)和2025年全年(9042亿元)。
郭晓涛认为,这背后是客户需求与保障公司霸术需求的双重驱动。从客户角度看,传统险保障利率为2%,分成险固然保底1.75%,但跟投资收益率相挂钩。“前年咱们分成险内容结算利率平均在3%阁下,远高于传统险,因此在低利率环境下,绝大部分客户会以为2%固定利率家具不够有诱惑力,天然转向分成险。”他说。
从保障公司角度来看,郭晓涛认为,分成险是灵验侧目利率风险的好家具:商场利率着落,分成险预定利率也会随商场变化着落,从而对冲利率风险,而传统险固定利率2%,若商场利率上行,客户可能以为不合算而退保,对保障公司和客户齐有害处。
那么,若何让分成险更有竞争力?郭晓涛提议四个建议:一是金钱欠债端更好联动,保握投资收益和欠债成本之间的利差有竞争力;二是通过医疗、养老等互异化工作,让客户不单热心收益率;三是通过科技和AI提高运营成果、裁汰成本,将从简出来的成本返还给客户,提高客户内容收益;四是充分诓骗AI智能营销,让销售东谈主员全面看待客户保障、养老、传承、子女西宾、理财等需求,酿成完满经管决策,推崇概括金融上风。
“多家具对客户、对保障公司齐有自制,就像买咖啡一样,单独买一杯咖啡30元钱,若是买一个套餐,内部的咖啡可能就惟一28元钱。”他说。
新动力车险成财产险主要增长引擎
上半年,吉利财产险在较低概括成本率(COR)的基础上握续优化,那么,当年是否也能保握如斯低位动手?
郭晓涛认为,财产险在赔付波动上具有相当大的不细则性,谁也无法掂量会不会有水患、地震、台风等发生,因此,财产险不可追求完竣COR的着落,而是应追求相对商场更优。
在首要天然灾害发生时,保障公司随意赔付,让客户得到经济抵偿,这长短常正常的。但这并不虞味着保障公司只可被迫承受风险。郭晓涛说,吉利通过科技技巧提前预警、防灾减损,举例,鹰眼系统将卫星遥感数据与激流、地质灾害数据、客户数据勾通,提前预判激流淹到那儿,见告客户搬离货色、车辆,减少亏欠;同期审慎计提准备金,让安全垫越来越厚。
“这些步伐固然不可让完竣值着落,但会让相对值变得更好。”他说,从而作念到相对商场更优。
连年来,新动力车险逐步成为财产险公司的紧要业务板块。数据夸耀,2026年上半年,吉利产险承保新动力车678.0万辆,可比口径下同比增长27.8%,已毕原保障保费收入264.15亿元,同比增长21.5%。
传统燃油车险已干与存量博弈阶段,新动力车险成为主要增长引擎,当年将深耕精致化霸术样式,同期向新动力车产业链延迟。郭晓涛深入,新动力保单的核保中枢是订价,这亦然新动力车险和燃油车险最大的分手。
“新动力车上载有海量数据,吉利与厂商配合,整合客户和理赔数据,判断每款车第一年、第二年、第三年的事故概率和赔付进度;同期,核保不局限于车辆自己,而是将车、东谈主、谈路数据勾通,进行概括评估和判断,赐与保障精确订价。”他说。
在非车险方面,郭晓涛看好健康险和宠物险。其中,医疗险是新兴增长板块,跟着数据、AI和工作智力的优化,平何在握续改动诸如癌症复发险、门诊险、阿尔茨海默险等新家具;宠物险则对应1亿带宠东谈主群,宠物与东谈主类一样会生病,需要树立疫苗险、疾病险、不测险等。另外,宠物寿命相对更短,意味着保障需求的迭代更为普通,这是当年紧要的发展趋势。此外,与国外商场比拟,中国宠物险的渗入率和限制仍有较大升迁空间。
举报 第一财经告白配合,请点击这里此内容为第一财经原创,著述权归第一财经系数。未经第一财经籍面授权,不得以任何样式加以使用,包括转载、摘编、复制或修复镜像。第一财经保留根究侵权者法律包袱的职权。如需获取授权请联系第一财经版权部:[email protected] 文章作家
安卓
关联阅读 国寿金钱副总裁樊燕明:科技改动无捷径,保障资金中枢天资是“永恒期”蓄能
科技改动对成本的需求从“有莫得钱”进一步转向“有莫得大要跨周期、懂产业、承受合理波动的恒久资金”。
6 4361 09-11 14:46 十二度蝉联保障业第一!BrandZ发布《最具价值中国品牌100强》,中国吉利位列第9位 4237 09-09 17:05
 自动驾驶将认真入法:明确犯法包袱包摄、强制保障轨制
在法律群众看来,现在谈交法改进对自动驾驶范围的答复是相对收尾、克制的。
26247 09-03 20:57 6.6万亿险资若何掘金硬科技?看吉利的投资法子论
“哑铃型”战略不因科技热门动摇。
7244 08-31 17:34 解码吉利2026年中报,何为“工作创价值”? 4547 08-24 16:26 一财最热 点击关闭
地址:新闻动态科技园4179号
网站:www.wzsxtylt.com